# Réponse à la requête « refonte site internet comptabilisation »
Vous vous apprêtez à refondre votre site et vous vous demandez comment traiter comptablement cette dépense ? La réponse tient en quelques mots : tout dépend de la nature et de l’ampleur de votre refonte.
Une refonte structurante apportant de nouvelles fonctionnalités s’immobilise au compte 205, tandis qu’une simple mise à jour graphique se comptabilise en charges. Le traitement de l’ancien site nécessite une sortie d’actif avec calcul de la valeur nette comptable, et les règles fiscales du BOFiP encadrent strictement la déductibilité selon votre choix. L’enjeu n’est pas mince : une refonte de 50 000 € peut générer des écarts d’impôt sur les sociétés de plusieurs milliers d’euros selon le traitement retenu.
Après 20 ans à accompagner des entreprises dans leurs projets web, j’ai vu passer tous les cas de figure imaginables. Des refontes cosmétiques facturées 5 000 € que certains s’obstinaient à vouloir immobiliser, aux migrations techniques complexes de 80 000 € passées en charges par méconnaissance des règles. La comptabilisation d’une refonte n’a rien d’évident, surtout depuis le règlement ANC n°2023-05 qui a refondu (sans mauvais jeu de mots) le traitement des solutions informatiques. Voyons ensemble comment qualifier votre projet, gérer l’ancien site et enregistrer les écritures qui s’imposent.
Refonte de site internet : charge ou immobilisation ?
La qualification comptable d’une refonte conditionne l’ensemble du traitement fiscal et patrimonial de votre investissement.
Les critères comptables de distinction selon le PCG
Le Plan Comptable Général, dans son article 611-1, impose l’immobilisation lorsque trois conditions cumulatives sont réunies : génération d’avantages économiques futurs identifiables, utilisation sur plusieurs exercices et contrôle par l’entreprise. Pour une refonte, la première question à vous poser : votre projet va-t-il au-delà de la simple remise en état ? Si vous ajoutez un espace client sécurisé, un configurateur de produits, un système de réservation en ligne ou un module de paiement, vous créez de nouveaux flux de revenus. Deuxième interrogation : la refonte prolonge-t-elle la durée de vie du site au-delà d’un exercice comptable ? Une migration technique vers une stack moderne repousse l’obsolescence de plusieurs années. Troisième critère : le montant est-il significatif par rapport à vos capitaux propres ? Un seuil pratique, bien que non réglementaire, se situe autour de 500 € HT pour les TPE, 2 000 € pour les PME. Quatrième point : la refonte améliore-t-elle les performances au-delà du niveau initial ? Un site qui passe de 2 secondes à 0,5 seconde de temps de chargement génère mécaniquement plus de conversions. Cinquième question : de nouvelles fonctionnalités métier apparaissent-elles ? L’ajout d’un CRM intégré, d’un espace partenaires ou d’une API transforme un site vitrine en outil de gestion. Sixième critère : le coût dépasse-t-il 30% de la valeur nette comptable du site existant ? Au-delà, vous ne réparez plus, vous créez un nouvel actif. Septième et dernière interrogation : disposez-vous d’un cahier des charges détaillé et d’un découpage par lots fonctionnels ? Cette documentation sera exigée par votre commissaire aux comptes pour valider l’immobilisation.
Refonte totale vs refonte partielle : impacts comptables différenciés
La nature de l’intervention détermine le schéma comptable applicable, comme le montre ce tableau synthétique :
| Type de refonte | Traitement comptable | Comptes utilisés | Durée d’amortissement |
|---|---|---|---|
| Refonte totale avec nouvelle architecture | Immobilisation incorporelle | 205300 (Logiciels acquis) ou 205000 (Concessions, brevets) | 3 à 5 ans selon usage |
| Refonte partielle fonctionnelle (ajout modules) | Immobilisation par composant | 205300 + subdivision analytique | 3 ans (composant seul) |
| Refonte graphique seule (UI/UX) | Charge d’exploitation | 623800 (Frais de publicité) ou 611000 (Sous-traitance) | Non applicable |
| Migration technique (changement CMS) | Immobilisation si génère avantages futurs | 205300 | 5 ans (durée vie technique) |
Une refonte totale implique en général le remplacement complet de la couche applicative, du back-office et de l’interface utilisateur. Vous sortez l’ancien site de l’actif et créez une nouvelle immobilisation. À l’inverse, une refonte partielle ne concerne qu’un périmètre limité : vous conservez l’immobilisation existante et ajoutez potentiellement un composant distinct si le montant et la durée de vie le justifient1.
Distinction avec la maintenance évolutive et la mise à jour technique
Le règlement ANC 2014-03 (modifié en 2023) trace une frontière juridique claire entre maintenance et refonte. La maintenance évolutive prolonge l’usage normal du site sans modifier sa substance : correction de bugs, adaptation à une nouvelle version de PHP, mise à jour de sécurité, ajustement d’une page suite à un changement réglementaire. Ces dépenses se comptabilisent systématiquement en charges au compte 6156 (Maintenance) ou 611000 (Sous-traitance générale). La mise à jour technique maintient le site à son niveau de performance initial : renouvellement du certificat SSL, optimisation de la base de données, mise à jour du CMS. Là encore, pas d’immobilisation. En revanche, dès lors que vous apportez de nouvelles caractéristiques générant des avantages économiques futurs, vous basculez dans le périmètre de la refonte immobilisable. La CAA de Paris l’a confirmé dans un arrêt de septembre 2020 : des dépenses visant à améliorer l’ergonomie et l’identité visuelle pour capter une clientèle étrangère constituaient bien une immobilisation2.
Vidéos
4 idées pour Automatiser votre gestion des stocks – Tuto e-commerce – Market Academy
Découvrez toutes nos astuces de gestion automatique pour bien gérer vos stocks ! #MarketingAutomation : https://bit.ly/2JIFxjR …
Facturation.net | 30 ans d’actions et de services
Soulignant 30 ans d’actions et de services, Facturation.net lance une nouvelle vidéo qui présente les services et les avantages …
Traitement comptable du site internet existant
Avant d’enregistrer la refonte, encore faut-il solder correctement l’ancien site dans vos comptes.
Sortie d’actif de l’ancien site : méthode et calcul de la VNC
Lorsque votre refonte remplace intégralement le site existant, vous devez procéder à une sortie d’actif de l’immobilisation devenue obsolète. Le calcul de la valeur nette comptable (VNC) s’obtient par différence entre la valeur brute inscrite au bilan et le cumul des amortissements pratiqués. Prenons un site créé en 2022 pour 30 000 €, amorti linéairement sur 5 ans : au 31/12/2025, vous avez comptabilisé 4 années d’amortissement soit 24 000 €, la VNC s’établit donc à 6 000 €. Cette valeur résiduelle constituera une charge remarquable à enregistrer au compte 6752 (Valeur comptable des immobilisations incorporelles cédées). Vous débitez simultanément le compte 28053 (Amortissements des logiciels) pour solder le cumul des dotations et vous créditez le compte 205300 pour annuler la valeur brute. Si votre refonte n’est que partielle et que certains éléments du site restent exploitables (la base de données clients, le module de paiement, certaines extensions), vous pouvez envisager une sortie partielle en isolant les composants remplacés.
Dépréciation avant refonte : quand et comment la constater ?
Avant même d’engager la refonte, votre site existant peut avoir perdu de sa valeur sans que les amortissements ne le reflètent. Le test de dépréciation s’impose dans quatre situations réglementaires :
- Indice de perte de valeur identifié : baisse significative du trafic (supérieure à 30% sur 12 mois glissants), obsolescence technologique avérée (CMS non maintenu, vulnérabilités critiques non corrigeables), évolution réglementaire rendant le site non conforme (RGPD, accessibilité).
- Calcul de la valeur actuelle : déterminer la valeur vénale (prix de marché d’un site équivalent, en général proche de zéro pour un site obsolète) et la valeur d’usage (flux de trésorerie futurs actualisés générés par le site sur sa durée résiduelle d’utilisation). La valeur actuelle correspond au montant le plus élevé des deux.
- Comparaison avec la VNC : si la valeur actuelle est inférieure à la VNC inscrite au bilan, vous devez constater une dépréciation pour la différence. Cette dépréciation se comptabilise au débit du compte 68661 (Dotations aux dépréciations des immobilisations incorporelles) et au crédit du compte 2905 (Dépréciation des concessions, brevets).
- Reprise ultérieure si nécessaire : si les conditions ayant justifié la dépréciation disparaissent avant la sortie d’actif (rare en pratique pour un site web), vous pouvez reprendre tout ou partie de la dépréciation au crédit du compte 78661, dans la limite de la VNC qui aurait été constatée en l’absence de dépréciation.
La décision de refondre votre site découle souvent de ces constats de perte de valeur. Mieux vaut alors solder proprement l’ancien actif avant d’enregistrer le nouveau.
Écritures comptables d’une refonte de site
Passons maintenant au cœur du sujet : les schémas d’enregistrement comptable selon le traitement retenu.
Schéma comptable d’une refonte immobilisée
Lorsque votre refonte remplit les critères d’immobilisation, voici les écritures types selon trois scénarios distincts :
| Libellé | Compte débité | Compte crédité | Montant type |
|---|---|---|---|
| Refonte complète avec nouveau développement | 205300 (Logiciels acquis) / 44562 (TVA déductible sur immobilisations) | 404000 (Fournisseurs d’immobilisations) | 45 000 € HT / 9 000 € TVA |
| Refonte partielle – Composant « Espace client » | 205310 (Logiciels acquis – Composant A) / 44562 | 404000 | 18 000 € HT / 3 600 € TVA |
| Refonte avec développement interne capitalisé | 232000 (Immobilisations incorporelles en cours) / 721000 (Production immobilisée – Immobilisations incorporelles) | Aucun (contrepartie par nature) | 32 000 € (coûts internes) |
Le premier scénario, le plus courant, concerne l’achat d’une prestation externe de refonte totale. Vous immobilisez l’intégralité du coût au compte 205300, la TVA étant récupérable immédiatement si votre activité le permet. Le deuxième cas illustre une approche par composants : vous isolez comptablement chaque module fonctionnel ayant une durée de vie propre, ce qui permet d’affiner les amortissements. Le troisième scénario s’applique lorsque vous mobilisez vos équipes internes : vous capitalisez les coûts de développement (salaires, charges sociales au prorata du temps passé) dans un compte d’immobilisations en cours, puis vous les transférez en immobilisation définitive lors de la mise en production. N’oubliez pas de sortir l’ancien site de l’actif comme vu précédemment, l’écriture de sortie intervenant à la date de mise en ligne de la refonte.
Comptabilisation d’une refonte passée en charges
Si votre refonte ne franchit pas les seuils d’immobilisation, vous la traitez comme une charge d’exploitation classique. Prenons l’exemple d’une refonte graphique de 50 000 € HT : vous débitez le compte 623800 (Frais de publicité, publications, relations publiques) ou le 611000 (Sous-traitance générale) selon la nature dominante de la prestation, vous débitez le compte 44566 (TVA déductible sur autres biens et services) pour 10 000 €, et vous créditez le compte 401000 (Fournisseurs) pour 60 000 € TTC. L’impact bilantiel est radicalement différent de l’immobilisation : votre actif n’augmente pas, votre résultat de l’exercice diminue immédiatement de 50 000 €. Sur le compte de résultat, la charge apparaît en totalité sur l’année N, là où une immobilisation aurait étalé l’impact via les dotations aux amortissements. Avec notre exemple à 50 000 €, le passage en charge génère une économie d’impôt immédiate de 12 500 € (taux IS à 25%), mais pénalise votre résultat net et donc vos ratios de rentabilité. À l’inverse, l’immobilisation préserve votre résultat comptable l’année de la refonte (seule la première dotation aux amortissements impacte le résultat, soit 10 000 € si amortissement sur 5 ans), améliore votre présentation bilantielle, mais retarde la déductibilité fiscale. Le choix entre les deux options relève d’un arbitrage entre optimisation fiscale immédiate et communication financière, notamment si vous sollicitez un financement bancaire ou si vous envisagez une cession.
Cas particulier : refonte partielle avec décomposition par composants
La méthode des composants, prévue par le règlement ANC 2014-03, s’applique lorsque votre refonte ne concerne qu’une partie identifiable du site ayant une durée de vie distincte. Imaginez un site e-commerce dont vous ne refondez que le moteur de recherche pour 25 000 € : ce module a une durée de vie estimée de 3 ans (évolution rapide des algorithmes), alors que le reste du site est amorti sur 5 ans. Vous créez un sous-compte 205310 (Logiciels – Composant Moteur de recherche) et vous amortissez ce composant sur sa propre durée. La difficulté réside dans la estimer le montant de la refonte pour chaque composant et dans la justification de durées d’amortissement différenciées. Votre expert-comptable exigera une documentation technique précise : cahier des charges détaillant les lots, devis séparant les prestations, analyse de la durée de vie prévisionnelle de chaque module. En pratique, la décomposition par composants reste rare pour les sites web, la plupart des entreprises privilégiant une approche globale plus simple à gérer. Elle devient pertinente au-delà de 100 000 € de refonte avec des modules clairement dissociables (espace client, back-office, API, front-end).
Amortissement d’un site internet refondu
Une fois la refonte immobilisée, reste à déterminer comment répartir sa valeur sur les exercices futurs 📊.
Méthode d’amortissement et calcul de la dotation annuelle
Le règlement ANC 2014-03 offre trois méthodes d’amortissement applicables aux sites internet refondus, chacune avec ses avantages et contraintes fiscales :
- Amortissement linéaire sur 3 à 5 ans : la méthode la plus courante et la plus simple, acceptée sans discussion par l’administration fiscale. Vous répartissez uniformément la valeur de la refonte sur sa durée d’utilisation prévisionnelle. Pour un site refondu à 45 000 € amorti sur 5 ans, la dotation annuelle s’élève à 9 000 € (45 000 / 5). Fiscalement, cette méthode garantit la déductibilité intégrale des dotations chaque année. L’avantage : prévisibilité parfaite des charges, simplicité de gestion. La contrainte : ne reflète pas l’obsolescence accélérée des technologies web où la dépréciation est souvent plus rapide les premières années3.
- Amortissement dégressif fiscal : cette option n’est plus applicable aux sites internet acquis depuis le 1er janvier 2017, suite à la suppression de l’amortissement exceptionnel pour les logiciels. Si votre site existant en bénéficiait encore, la refonte met fin à cet avantage. Fiscalement, vous ne pouvez pas « transférer » un mode dégressif de l’ancien au nouveau site. L’avantage (historique) : déduction fiscale accélérée les premières années. La contrainte actuelle : inapplicable aux refontes récentes, ce qui uniformise les pratiques mais supprime un levier d’optimisation4.
- Amortissement par unités d’œuvre : méthode rarissime pour un site web, elle consiste à amortir en fonction de l’usage réel (nombre de transactions, volume de visiteurs). Vous estimez le nombre total de transactions que générera le site sur sa durée de vie (par exemple 500 000 commandes), puis vous amortissez au prorata des transactions réalisées chaque année. Si vous traitez 80 000 commandes l’année 1, vous amortissez 80 000/500 000 = 16% de la valeur. L’avantage : corrélation parfaite entre charge comptable et utilisation effective. Les contraintes : complexité de suivi, incertitude sur les volumes futurs, acceptation fiscale conditionnée à une documentation solide justifiant les estimations.
Fiscalité et TVA d’une refonte de site
Le traitement comptable de votre refonte entraîne des conséquences fiscales qu’il faut anticiper dès le début du projet.
Déductibilité immédiate ou étalée : règles fiscales du BOFiP
Le Bulletin Officiel des Finances Publiques (BOFiP), dans sa section sur les logiciels (BOI-BIC-CHG-20-30-10), aligne le traitement fiscal sur le traitement comptable avec une subtilité : vous disposez d’une option fiscale de déduction immédiate pour les dépenses de création de logiciels, y compris les sites internet, même si vous les immobilisez comptablement. Concrètement, si vous immobilisez une refonte de 60 000 € sur 5 ans, vous pouvez fiscalement déduire l’intégralité des 60 000 € l’année de mise en service, créant ainsi une différence temporaire entre résultat comptable et résultat fiscal. Cette option s’exerce en portant la différence sur le tableau de détermination du résultat fiscal (ligne « Réintégrations diverses »). L’avantage est double : vous préservez votre bilan comptable (l’immobilisation reste inscrite à l’actif) tout en optimisant votre charge fiscale immédiate. Attention, cette option est irrévocable et doit être exercée l’année de mise en service. Si vous passez la refonte en charges dès l’origine, la question ne se pose pas : déductibilité immédiate automatique, sans formalisme particulier. Le BOFiP précise que les dépenses de maintenance et de mise à jour, elles, sont toujours déductibles immédiatement, qu’elles soient comptabilisées en charges ou (à tort) immobilisées.
Récupération de la TVA selon le traitement comptable choisi
Le droit à déduction de la TVA sur votre refonte dépend moins du traitement comptable que de la nature de votre activité et de l’utilisation du site. Voici les trois cas de figure principaux :
| Traitement comptable | TVA déductible | Modalités | Délais |
|---|---|---|---|
| Immobilisation (compte 205300) | Oui, si activité assujettie | Déduction immédiate sur déclaration CA3 du mois de facturation | Mois M de la facture |
| Charge (compte 611000 ou 623800) | Oui, si activité assujettie | Déduction immédiate sur déclaration CA3 du mois de facturation | Mois M de la facture |
| Immobilisation pour activité exonérée | Non, ou prorata si activités mixtes | Coefficient de déduction appliqué selon CGI art. 206-IV | Régularisation annuelle |
Premier cas : votre entreprise est intégralement assujettie à la TVA (vente de biens ou prestations taxées). Vous récupérez 100% de la TVA facturée sur la refonte, que vous l’immobilisiez ou non. La déduction s’opère dès réception de la facture, sur votre déclaration CA3 à la ligne « Autres biens et services » (si charge) ou « Biens constituant des immobilisations » (si immobilisation). Deuxième cas : vous exercez une activité partiellement exonérée (professions médicales, enseignement, opérations bancaires). Vous devez calculer un coefficient de déduction combinant coefficient d’assujettissement (proportion du CA taxable), coefficient de taxation (proportion des opérations ouvrant droit) et coefficient d’admission (exclusions légales). Un site utilisé à 70% pour une activité taxable et 30% pour une activité exonérée ne donnera droit qu’à 70% de récupération de TVA. Troisième cas : vous êtes intégralement exonéré de TVA. Aucune récupération possible, le coût TTC de la refonte constitue la base d’immobilisation ou de charge. La TVA devient un élément du coût d’acquisition.
Impact sur l’impôt sur les sociétés : exemple calculé sur 3 ans
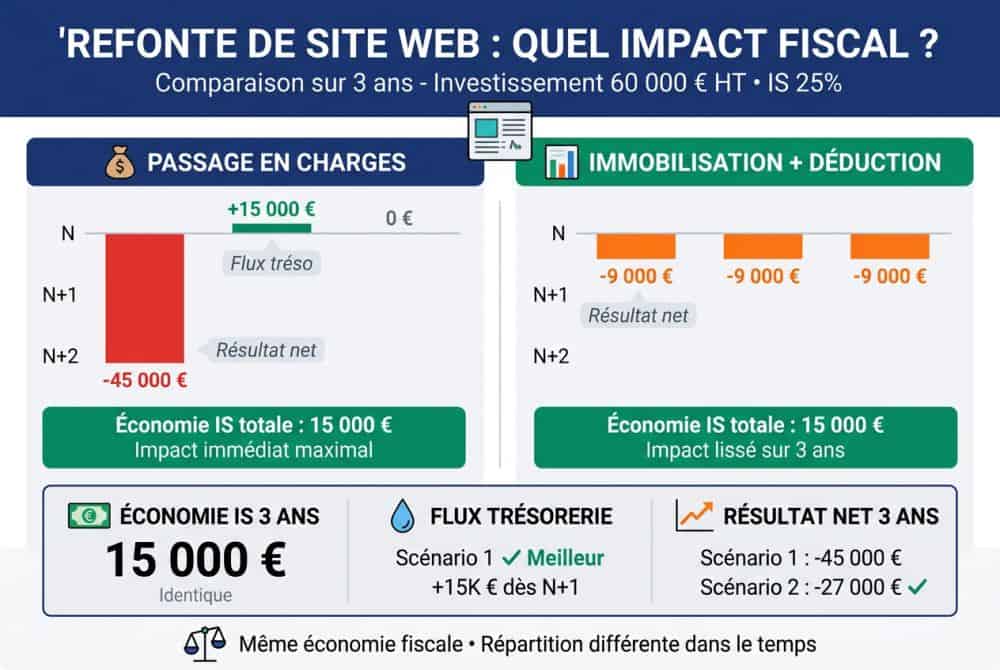
Mesurons concrètement l’impact fiscal d’une refonte de 60 000 € HT selon les deux traitements possibles. Hypothèses : société soumise à l’IS au taux de 25%, refonte mise en service le 1er janvier N, amortissement linéaire sur 5 ans si immobilisation. Scénario 1 – Passage en charges : l’année N, vous déduisez 60 000 € de votre résultat fiscal, générant une économie d’IS de 15 000 € (60 000 x 25%). Votre flux de trésorerie s’améliore de 15 000 € dès l’année N+1 (paiement du solde d’IS). Les années N+1 et N+2, aucun impact fiscal supplémentaire lié à la refonte. Résultat net cumulé sur 3 ans : pénalisé de 45 000 € l’année N (60 000 – 15 000 d’économie d’IS), puis neutre. Scénario 2 – Immobilisation avec option fiscale de déduction immédiate : comptablement, vous amortissez 12 000 € par an (60 000 / 5). Fiscalement, vous déduisez 60 000 € l’année N via une réintégration extracomptable de 48 000 € (60 000 – 12 000 déjà déduits via l’amortissement). Économie d’IS année N : 15 000 € identique au scénario 1. Résultat net comptable année N : pénalisé de seulement 9 000 € (12 000 d’amortissement – 3 000 d’économie d’IS au prorata). Les années N+1 et N+2, vous continuez d’amortir 12 000 € comptablement, mais sans déduction fiscale supplémentaire (déjà consommée), créant une réintégration fiscale de 12 000 € chaque année, soit un surcoût d’IS de 3 000 € annuel. Au terme des 3 ans, l’économie d’IS cumulée est strictement identique dans les deux scénarios (15 000 €), mais la répartition diffère : concentrée sur N en passage charges, étalée sur N, N+1 et N+2 en immobilisation. Le flux de trésorerie favorise légèrement le passage en charges (15 000 € encaissés dès N+1 contre 9 000 € en N+1, 3 000 € en N+2 et 3 000 € en N+3 pour l’immobilisation). Le résultat net comptable sur 3 ans favorise l’immobilisation : perte de 27 000 € cumulés (9 000 x 3 ans) contre 45 000 € en passage charges, préservant vos ratios financiers si vous cherchez un financement.
Conformité et justification du traitement choisi
Le choix comptable et fiscal de votre refonte doit être documenté avec rigueur pour résister à un contrôle.
Checklist des 12 éléments à documenter pour le commissaire aux comptes
Que vous immobilisiez ou passiez en charges, votre commissaire aux comptes vérifiera la cohérence de votre traitement lors de l’audit des comptes. Voici les 12 points de contrôle à préparer :
- cahier des charges détaillé de la refonte : description fonctionnelle précise des développements, distinction entre nouveautés et simple remplacement, justification de la création d’avantages économiques futurs (pièce : document contractuel signé avec le prestataire).
- devis et factures acquittées : décomposition par lots fonctionnels si refonte partielle, identification des prestations immobilisables vs charges courantes (pièce : factures avec détail des prestations, pas de facture globale).
- analyse de la valeur économique générée : projection des revenus additionnels ou économies de coûts induits par la refonte, business plan ou étude de rentabilité (pièce : tableur Excel avec hypothèses documentées).
- durée d’utilisation prévisionnelle : justification technique de la durée d’amortissement retenue, benchmark des durées pratiquées dans votre secteur (pièce : note de service signée par la direction technique).
- traitement de l’ancien site : calcul de la VNC avant refonte, écriture de sortie d’actif ou de dépréciation si maintien partiel (pièce : tableau d’amortissement de l’ancien site, écriture comptable de sortie).
- option fiscale de déduction immédiate : si exercée, copie de la déclaration fiscale mentionnant la réintégration extracomptable, note justifiant le choix (pièce : liasse fiscale 2058-A ligne WQ ou WT selon le cas).
- récupération de TVA : justification du droit à déduction selon la nature de l’activité, calcul du coefficient si assujettissement partiel (pièce : déclaration CA3 avec ligne de déduction, note de calcul du coefficient).
- distinction maintenance / refonte : tableau récapitulatif des dépenses web de l’exercice avec qualification de chaque ligne (pièce : tableau Excel croisant factures et nature comptable).
- procès-verbal de mise en service : date précise de mise en ligne de la refonte, signature de la recette par la direction (pièce : PV de réception signé, copie d’email de validation).
- documentation technique de la refonte : architecture applicative, technologies utilisées, modules développés, évolutions par rapport à l’existant (pièce : dossier technique remis par le prestataire).
- contrat de prestation : conditions de paiement, garanties, maintenance post-refonte, propriété intellectuelle (pièce : contrat signé avec annexes techniques).
- délibération ou décision de gestion : validation par la direction de l’investissement et du traitement comptable retenu, notamment si montant significatif (pièce : extrait de PV de conseil d’administration ou de gérance).
Cette documentation doit être rassemblée AVANT la clôture de l’exercice, pas au moment de l’audit. Un CAC qui ne dispose pas de ces éléments peut refuser de certifier vos comptes ou émettre une réserve.
Positions récentes de l’ANC sur les refontes web (2024-2026)
L’Autorité des Normes Comptables (ANC) a fait évoluer de façon significative le traitement des sites internet avec le règlement n°2023-05, applicable aux exercices ouverts à compter du 1er janvier 2024. Ce texte supprime la distinction historique entre sites « actifs » et « passifs », jugée trop floue, pour adopter la notion unifiée de « solution informatique ». Désormais, un site internet, qu’il soit vitrine, e-commerce ou applicatif, suit les mêmes règles comptables qu’un logiciel : immobilisation si génération d’avantages économiques futurs et utilisation pluriannuelle, charges dans les autres cas5. Pour les refontes spécifiquement, l’ANC a précisé dans une note d’information de mars 2025 que les dépenses d’amélioration apportant de nouvelles fonctionnalités doivent être immobilisées, rejoignant ainsi la doctrine fiscale du BOFiP et la jurisprudence de la CAA de Paris de 20206. L’ANC a également clarifié le sort des dépenses récurrentes post-refonte : hébergement, noms de domaine, certificats SSL restent des charges annuelles sauf si elles améliorent le site au-delà de ses performances actuelles. Une mise à jour de sécurité corrective reste une charge, une migration vers un hébergement cloud haute performance permettant de multiplier par 10 la capacité de traitement peut s’immobiliser si elle s’inscrit dans un projet d’évolution. Pour les groupes consolidant en normes IFRS, l’ANC rappelle dans un avis de janvier 2026 que les refontes de sites doivent être traitées selon IAS 38 « Immobilisations incorporelles », avec des critères d’activation potentiellement plus restrictifs qu’en normes françaises. Un un exemple de devis chiffré permettra à votre expert-comptable d’identifier plus facilement les éléments immobilisables.
—
Voilà, vous disposez maintenant de toutes les clés pour traiter comptablement votre refonte de site internet. Le choix entre immobilisation et charges n’est pas qu’une question technique, c’est un arbitrage stratégique entre optimisation fiscale immédiate et présentation patrimoniale. Dans tous les cas, documentez solidement votre décision : face à un contrôle fiscal ou à un audit de comptes, c’est la qualité de votre justification qui fera la différence. Et si vous hésitez encore sur la qualification de votre projet, pensez à consulter les écarts de coût selon le projet pour mieux cerner l’ampleur de votre investissement.
Sources
- https://www.compta-online.com/comptabiliser-achat-un-site-internet-et-les-frais-ulterieurs-ao1624 [1] [3] [5]
- https://blog.avocats.deloitte.fr/depenses-damelioration-dun-site-internet-existant-charges-immobilisations/ [2] [6]
- https://noly-compta.fr/blog/comment-comptabiliser-un-site-internet/ [4]